2021年8月8日(日)
「本日2021年8月8日(日)にEDINETに提出された全ての法定開示書類」
Today
(i.e. August 8th, 2021), 0 legal disclosure document has been submitted to
EDINET in total.
本日(すなわち、2021年8月8日)、EDINETに提出された法定開示書類は合計0冊でした。
2018年12月18日(火)のコメントで、ソフトバンク株式会社の上場に関する記事を計26本紹介し、
「有価証券の上場には4つのパターンがある。」という資料を作成し、以降、集中的に証券制度について考察を行っているのだが、
2018年12月18日(火)から昨日までの各コメントの要約付きのリンクをまとめたページ(昨日現在、合計963日間のコメント)。↓
各コメントの要約付きの過去のリンク(2018年12月18日(火)~2019年4月30日(火))
http://citizen.nobody.jp/html/201902/PastLinksWithASummaryOfEachComment.html
各コメントの要約付きの過去のリンク その2(2019年5月1日(水)~2019年8月31日(土))
http://citizen2.nobody.jp/html/201905/PastLinksWithASummaryOfEachComment2.html
各コメントの要約付きの過去のリンク その3(2019年9月1日(日)~2019年12月31日(火))
http://citizen2.nobody.jp/html/201909/PastLinksWithASummaryOfEachComment3.html
各コメントの要約付きの過去のリンク その4(2020年1月1日(水)~2020年4月30日(木))
http://citizen2.nobody.jp/html/202001/PastLinksWithASummaryOfEachComment4.html
各コメントの要約付きの過去のリンク その5(2020年5月1日(金)~2020年8月31日(月))
http://citizen2.nobody.jp/html/202005/PastLinksWithASummaryOfEachComment5.html
各コメントの要約付きの過去のリンク その6(2020年9月1日(火)~2020年12月31日(木))
http://citizen2.nobody.jp/html/202009/PastLinksWithASummaryOfEachComment6.html
各コメントの要約付きの過去のリンク その7(2021年1月1日(金)~2021年4月30日(金))
http://citizen2.nobody.jp/html/202101/PastLinksWithASummaryOfEachComment7.html
各コメントの要約付きの過去のリンク その8(2021年5月1日(土)~)
http://citizen2.nobody.jp/html/202105/PastLinksWithASummaryOfEachComment8.html
ユニゾホールディングス株式会社の被雇用者が行う「エンプロイー・バイアウト("Employee Buyout")」に関連するコメント
http://citizen2.nobody.jp/html/202001/CommentsWithRelationToAn'EmployeeBuyout'.html
カーディナル<7855>、MBOで株式を非公開化
カーディナルは5日、MBO(経営陣による買収)で株式を非公開化すると発表した。同社の山田弘直社長が設立した
山田マーケティング(大阪市)がTOB(株式公開買い付け)を実施する。買付代金は最大11億1970万円。
カーディナルはTOBに賛同している。同社は会員証などのプラスチックカードの専業メーカー。
近年はスマートフォンアプリの台頭などでカード需要が減っており、株価や短期的な業績にとらわれず、
中長期的な観点から抜本的、機動的な意思決定を可能する経営体制をつくるには非公開化が望ましいと判断した。
買付価格は1株につき851円。TOB公表前日の終値551円に54.45%のプレミアムを加えた。買付予定数は131万5755株。
買付予定数の下限は所有割合33.2%にあたる67万5878株で、山田弘直社長ら創業家の関係者が所有する
35.38%の株式(72万株、TOBに不応募)と合わせて68.58%となる水準に設定した。
買付期間は8月6日~9月21日。決済の開始日は9月29日。公開買付代理人は岡三証券。
TOBが成立すれば、カーディナルはジャスダック上場が廃止となる見通し。
カーディナルは1967年にプラスチックカード製造の宮田機械印刷研究所として大阪市で発足。1990年に現社名に変更した。
2000年に大阪証券取引所新市場部(現ジャスダック)に上場した。
(M&A
Online 2021/08/05)
ttps://maonline.jp/news/20210805b
カーディナルがストップ高気配、TOB価格にサヤ寄せ
会員証などカードの専業メーカーでジャスダック上場のカーディナル(7855)が急騰した。
5営業日続伸となり、3月23日の年初来高値623円を更新した。朝方から値付かずの展開となっており、午後0時59分現在、
前営業日比100円(17.5%)高の673円ストップ高買い気配で推移している。
山田弘直社長が100%保有する山田マーケティング(大阪市)がマネジメント・バイアウト(経営陣による自社買収)の
一環として、当社株の非公開化を目的に株式公開買付(TOB)を実施すると発表し、買い材料視された。
TOB価格は5日終値573円から278円(48.5%)上ザヤの851円で、同価格にサヤ寄せする動きとなった。
同TOBに対して当社は賛同の意見を表明しており、TOB成立後に当社株は上場廃止となる見込み。
買付期間は本日6日から9月21日まで。(取材協力:株式会社ストックボイス)
(会社四季報ONLINE 2021/08/06
13:10)
ttps://shikiho.jp/news/0/446512
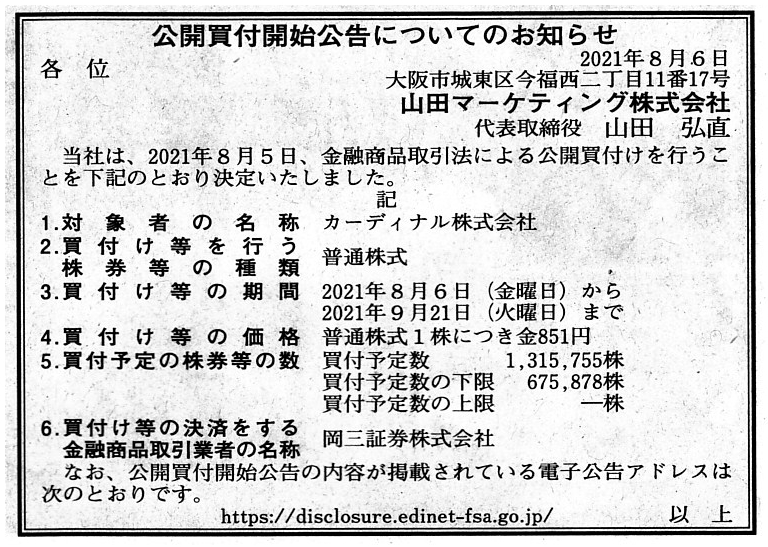
2021年8月6日(金)日本経済新聞 公告
公開買付開始公告についてのお知らせ
山田マーケティング株式会社
(記事)
R3.08.06
山田マーケティング株式会社
公開買付開始公告
(EDINET上と同じhtmlファイル)
R3.08.06 13:27
山田マーケティング株式会社
公開買付届出書 対象: カーディナル株式会社
(EDINET上と同じPDFファイル)
R3.08.06 16:24
カーディナル株式会社
意見表明報告書 対象: 山田マーケティング株式会社
(EDINET上と同じPDFファイル)
R3.06.25 10:58
カーディナル株式会社
有価証券報告書-第54期(令和2年4月1日-令和3年3月31日)
(EDINET上と同じPDFファイル)
R3.06.28 09:10
カーディナル株式会社
臨時報告書 臨報提出事由:第19条第2項第9号の2
(EDINET上と同じPDFファイル)
2021年8月5日
カーディナル株式会社
山田マーケティング株式会社によるカーディナル株式会社株式(証券コード7855)に対する公開買付けの開始に関するお知らせ
ttps://cardinal.co.jp/wp-content/uploads/2021/08/R3.8.5koukaikaitukeno.pdf
(ウェブサイト上と同じPDFファイル)
2021年6月7日
カーディナル株式会社
第54回定時株主総会招集ご通知
ttps://cardinal.co.jp/wp-content/uploads/2021/06/shoushuutuutiR3.3.31.pdf
(ウェブサイト上と同じPDFファイル)
最終更新日:2021年6月28日
カーディナル株式会社
コーポレートガバナンスに関する報告書
ttps://www2.tse.or.jp/disc/78550/140120210526429232.pdf
(ウェブサイト上と同じPDFファイル)
支配株主等に関する事項(しはいかぶぬしとうにかんするじこう) (東京証券取引所 用語集)
ttps://www.jpx.co.jp/glossary/sa/193.html
「PDF印刷・出力したファイル」
米国の独立系投資銀行であるHoulihan Lokey,
Inc.が日本のM&A助言会社であるGCA株式会社を公開買付とその後の取得手続き
を通じて完全子会社化するという事例についての過去のコメント↓。
2021年8月4日(水)
http://citizen2.nobody.jp/html/202108/20210804.html
2021年8月5日(木)
http://citizen2.nobody.jp/html/202108/20210805.html
2021年8月6日(金)
http://citizen2.nobody.jp/html/202108/20210806.html
2021年8月7日(土)
http://citizen2.nobody.jp/html/202108/20210807.html
【コメント】
ここ4日間に続き、米国の独立系投資銀行であるHoulihan Lokey,
Inc.が日本のM&A助言会社であるGCA株式会社を公開買付と
その後の取得手続きを通じて完全子会社化するという事例を1つの題材にして、今日も一言だけコメントを書きたいと思います。
今日は、カーディナル株式会社がマネジメント・バイアウトを実施するという事例を題材にしてコメントを書きたいと思います。
EDINETに電子公告される「公開買付開始公告」のことを私は以前一種の「エグゼクティブ・サマリ」であると表現しました。
このたび電子公告されている「公開買付開始公告」の「1.公開買付けの目的」には、
公開買付の要点が(特に創業家一族で株式を買い戻す計画であるという点が)分かりやすく簡潔に記載されています。
創業家一族は、マネジメント・バイアウトを実施することで、昔のようにカーディナル株式会社株式を創業家一族だけで
保有するようにしようと考えているわけです。
マネジメント・バイアウトを実施する法律上の主体はカーディナル株式会社の現在の社長(が設立した特別目的会社)
なのですが、カーディナル株式会社の現在の社長は創業者本人ではなく、創業者の三女の夫とのことです。
創業者本人は現在第3位株主とのことです。
会社の株式を皆で持ち合うことが目的ですので、創業家一族は全員公開買付には応募しないとのことです。
まさに「事業承継」を視野に入れた資本関係の整理と言いましょうか、
会社の株式を創業家一族だけで保有することで会社の事業を創業家一族皆で営んでいこうとしているのだと私は思います。
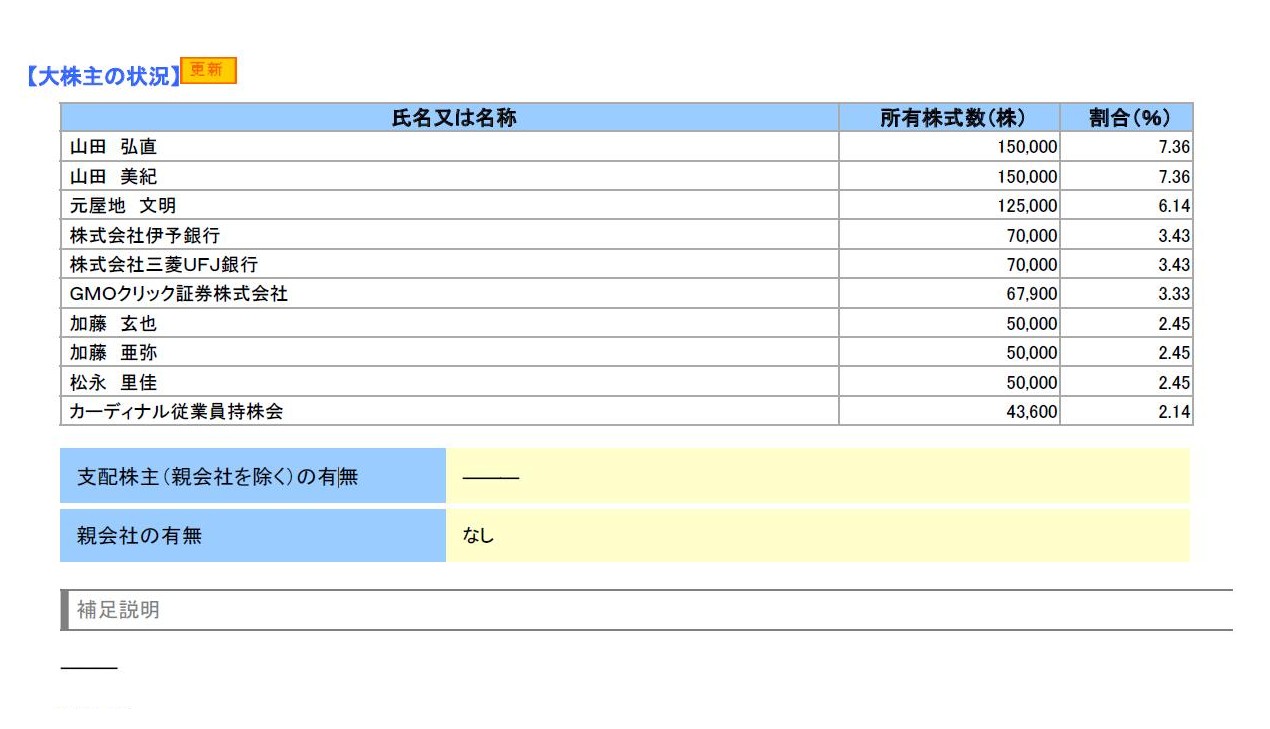
それで、カーディナル株式会社では、上位10名の大株主のうち計6名が創業家一族の株主となっていますので、
上記の「コーポレートガバナンスに関する報告書」から【大株主の状況】についての部分をキャプチャーして紹介します↓。
Ⅰコーポレート・ガバナンスに関する基本的な考え方及び資本構成、企業属性その他の基本情報
2.資本構成
【大株主の状況】
支配株主(親会社を除く)の有無
(1/10ページ)
さて、私が今日注目したいのは「支配株主の有無」についてです。
カーディナル株式会社では、「支配株主」は「無し」と記載されています。
創業家一族が所有する議決権割合は「35.38%」ですので、「共同保有」による議決権行使を勘案したとしても、
確かに創業家一族は「支配株主」には該当しないでしょう。
しかし、ここで私はふとあることが頭に思い浮かびました。
それは、「創業家一族が会社の経営に携わっている場合は、株主の所有議決権割合では会社の支配状況を判断できないのでは?
創業家一族は表面上の所有議決権割合をはるかに超える意思決定能力を経営実務上は有しているのでは?」ということです。
昨日も書きましたように、会社の業務の執行に関しては、取締役は株主よりもはるかに強いわけです。
しかし、創業家一族出身の取締役は創業家一族出身ではない取締役よりも社内ではるかに強い、という言い方ができるわけです。
所有議決権割合が過半数未満であろうとも、さらには、取締役会に占める割合としては少数であろうとも、
創業家一族出身の取締役が会社の意思決定機関を支配している、ということは現実にあるのではないかと私は思ったわけです。
会社の業務の執行に対する影響度という意味では、株主と取締役は根本的に異なっているのですが、
創業家一族出身の取締役と創業家一族出身ではない取締役もまた大きく異なる、という見方をするべきだと私は思ったわけです。
最近ではあまり言わなくなったような気がしますが、かつては「経営者支配」という言葉をよく耳にしました。
カーディナル株式会社ではある種の・変則的な「経営者支配」が行われている、という見方ができるように私は思うわけです。
株式市場の一般株主も、株式の売買の判断や議決権行使その他の場面では「経営者は誰か?」を考えた上で株式投資をします。
殊経営者が創業家一族となりますと、単なる一「支配株主」以上の影響を創業家一族は会社に与えるものなのです。
確かに、カーディナル株式会社には「支配株主」はいないかもしれません。
しかし、カーディナル株式会社には「支配経営者」がいるのです。
通常は、会社を支配する者は株主であり、そしてその株主は最も典型的には「支配株主」と呼ばれます。
しかし、一度は必ず聞いたことがあるはずですが、昔は「経営者支配」という言葉がありました。
昨日、私は「会社の業務の執行に関しては、取締役は株主よりもはるかに強いのです。」と書きました。
しかし、今日、私のこの見解を少しだけ訂正しなければなりません。
上記の言葉に加えて、「会社の支配に関しては、創業家出身の取締役は創業家出身ではない取締役よりもはるかに
会社に執着をするものです。」と言わねばなりません。
俗な言い回しでは、創業家出身の取締役は「オーナー取締役」と呼ばれ、
創業家出身ではない取締役は「サラリーマン取締役」や「雇われ取締役」と呼ばれます。
最も典型的には、創業家出身ではない取締役は、自社株主に支払われることになる対価の金額といった買収の条件次第では
会社に対する買収提案に賛同をすることがあります。
しかしながら、創業家出身の取締役は会社に対する買収提案にあくまで頑強に抵抗するかもしれません。
その第一の理由は、株主全般や創業家出身ではない取締役とは異なり、
創業家出身の取締役はお金よりも会社自体が好きだからです。
その第二の理由は、創業家出身の取締役が買収提案に賛同した結果失うのは、
取締役や株主といった会社に関連する地位だけではなく、自分自身の職業といった社会的地位もだからです。
最近では、いわゆる「スキル・マトリックス」というのが流行語になっていますが、一般的なことを言えば、
創業家出身の取締役の経営能力は創業家出身ではない取締役の経営能力よりも汎用性がないのです。
家族と家族の会社のことが好きであれば好きであるほど、その人はより深く愛情を持って子どもの頃から
「家族の会社のことを常に念頭に置いて」毎日の生活を送り学校で勉強をしどの会社であろうとも一生懸命に働くのです。
最も好きな物がお金でもない限り、創業家出身の取締役は買収提案に徹底抗戦するのです。