2021年1月14日(木)
「本日2021年1月14日(木)にEDINETに提出された全ての法定開示書類」
Today
(i.e. January 14th, 2021), 607 legal disclosure documents have been
submitted to EDINET in total.
本日(すなわち、2021年1月14日)、EDINETに提出された法定開示書類は合計607冊でした。
2018年12月18日(火)のコメントで、ソフトバンク株式会社の上場に関する記事を計26本紹介し、
「有価証券の上場には4つのパターンがある。」という資料を作成し、以降、集中的に証券制度について考察を行っているのだが、
2018年12月18日(火)から昨日までの各コメントの要約付きのリンクをまとめたページ(昨日現在、合計758日間のコメント)。↓
各コメントの要約付きの過去のリンク(2018年12月18日(火)~2019年4月30日(火))
http://citizen.nobody.jp/html/201902/PastLinksWithASummaryOfEachComment.html
各コメントの要約付きの過去のリンク その2(2019年5月1日(水)~2019年8月31日(土))
http://citizen2.nobody.jp/html/201905/PastLinksWithASummaryOfEachComment2.html
各コメントの要約付きの過去のリンク その3(2019年9月1日(日)~2019年12月31日(火))
http://citizen2.nobody.jp/html/201909/PastLinksWithASummaryOfEachComment3.html
各コメントの要約付きの過去のリンク その4(2020年1月1日(水)~2020年4月30日(木))
http://citizen2.nobody.jp/html/202001/PastLinksWithASummaryOfEachComment4.html
各コメントの要約付きの過去のリンク その5(2020年5月1日(金)~2020年8月31日(月))
http://citizen2.nobody.jp/html/202005/PastLinksWithASummaryOfEachComment5.html
各コメントの要約付きの過去のリンク その6(2020年9月1日(火)~2020年12月31日(木))
http://citizen2.nobody.jp/html/202009/PastLinksWithASummaryOfEachComment6.html
各コメントの要約付きの過去のリンク その7(2021年1月1日(金)~)
http://citizen2.nobody.jp/html/202101/PastLinksWithASummaryOfEachComment7.html
ユニゾホールディングス株式会社の被雇用者が行う「エンプロイー・バイアウト("Employee Buyout")」に関連するコメント
http://citizen2.nobody.jp/html/202001/CommentsWithRelationToAn'EmployeeBuyout'.html
(ウェブサイト上と同じPDFファイル)
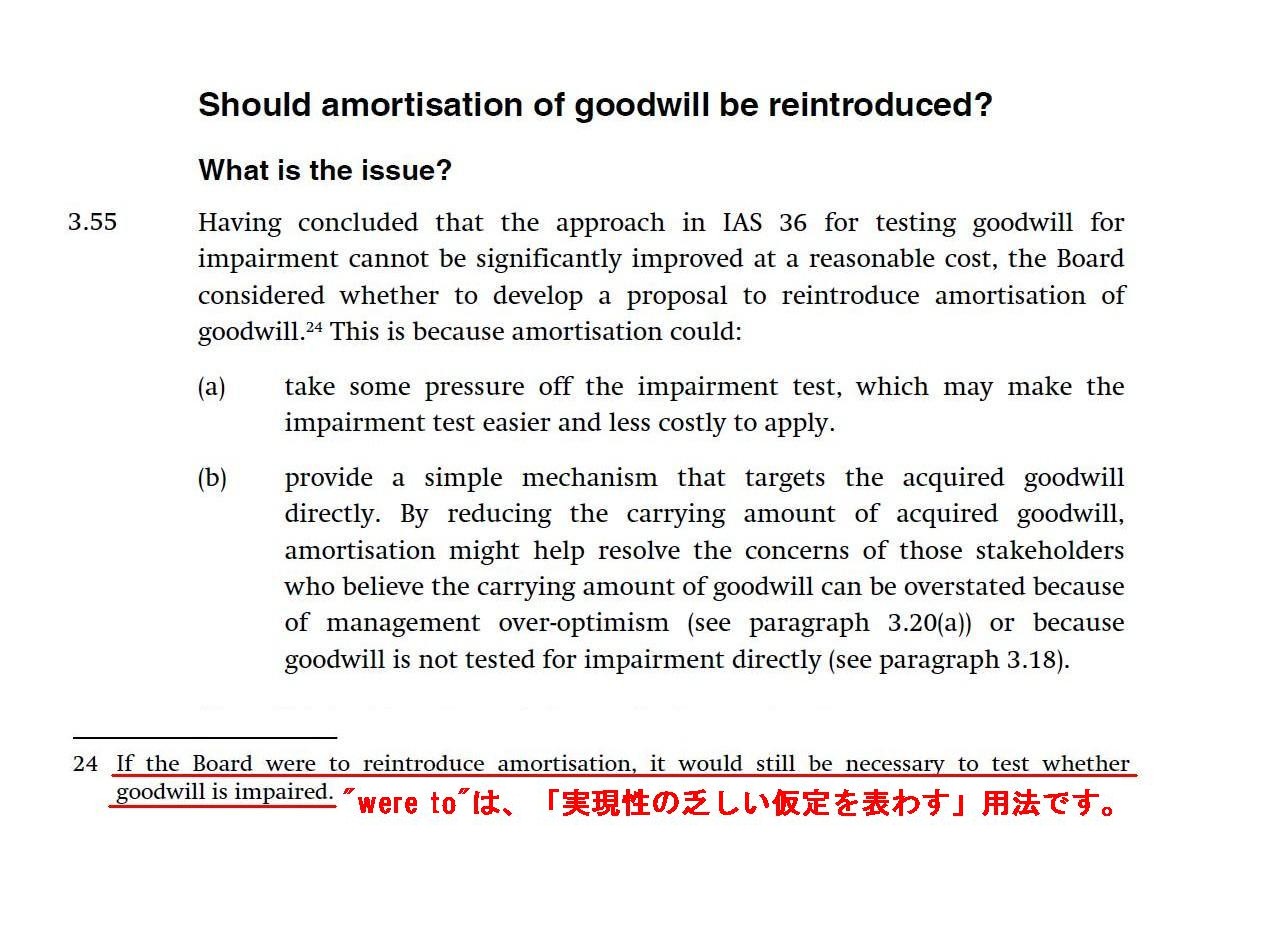
Should amortisation of goodwill be reintroduced?
(65/108ページ)
【参謀訳】
のれんの償却を再導入するべきなのか?
論点は何か?
減損のためにのれんのテストを行うためのIAS
36にあるアプローチは合理的なコストで著しく改善させることはできないという
結論を下した後、国際会計基準審議会はのれんの償却を再導入するための提案を展開するべきか否かについて検討を行いました。
これは償却では以下のことができるであろうからです。
(a)
減損テストから圧力を取り除くことができるであろうからだ。その結果、
減損テストを適用するのがより簡単になるかもしれないしそしてよりコストがかからなくなるかもしれない。
(b)
獲得したのれんを目的とした単純な仕組みを直接的に提供できるであろうからだ。獲得したのれんの帳簿価額を減少させる
ことによって、①経営陣が過剰に楽観的であるために(段落3.20(a)参照)、もしくは、②のれんが減損のために直接的に
テストされていないために(段落3.18参照)、のれんの帳簿価額は過大計上されることがあり得ると考えている
利害関係者の懸念を解消するのに償却は役立つかもしれない。
脚注24 万が一国際会計基準審議会が償却を再導入するとしても、
のれんを減損するか否かについてテストをすることは今まで通り必要となることでしょう。