2020年4月29日(水)
「本日2020年4月29日(水)にEDINETに提出された全ての法定開示書類」
Today
(i.e. April 29th, 2020), 0 legal disclosure document has been submitted to
EDINET in total.
本日(すなわち、2020年4月29日)、EDINETに提出された法定開示書類は合計0冊でした。
2018年12月18日(火)のコメントで、ソフトバンク株式会社の上場に関する記事を計26本紹介し、
「有価証券の上場には4つのパターンがある。」という資料を作成し、以降、集中的に証券制度について考察を行っているのだが、
2018年12月18日(火)から昨日までの各コメントの要約付きのリンクをまとめたページ(昨日現在、合計498日間のコメント)。↓
各コメントの要約付きの過去のリンク(2018年12月18日(火)~2019年4月30日(火))
http://citizen.nobody.jp/html/201902/PastLinksWithASummaryOfEachComment.html
各コメントの要約付きの過去のリンク その2(2019年5月1日(水)~2019年8月31日(土))
http://citizen2.nobody.jp/html/201905/PastLinksWithASummaryOfEachComment2.html
各コメントの要約付きの過去のリンク その3(2019年9月1日(日)~2019年12月31日(火))
http://citizen2.nobody.jp/html/201909/PastLinksWithASummaryOfEachComment3.html
各コメントの要約付きの過去のリンク その4(2020年1月1日(水)~)
http://citizen2.nobody.jp/html/202001/PastLinksWithASummaryOfEachComment4.html
ユニゾホールディングス株式会社の被雇用者が行う「エンプロイー・バイアウト("Employee Buyout")」に関連するコメント
http://citizen2.nobody.jp/html/202001/CommentsWithRelationToAn'EmployeeBuyout'.html
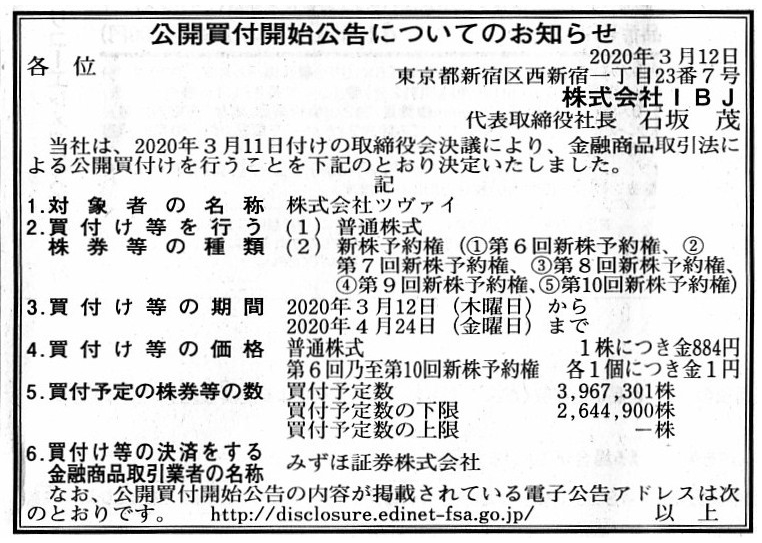
2020年3月12日(木)日本経済新聞 公告
公開買付開始公告についてのお知らせ
株式会社IBJ
(記事)
2020年4月25日
イオン株式会社
株式会社ツヴァイの株式売却について
ttps://www.aeon.info/wp-content/uploads/news/pdf/2020/04/200425R_1.pdf
(ウェブサイト上と同じPDFファイル)
2020年3月11日
株式会社IBJ
資金の借入に関するお知らせ
ttps://ssl4.eir-parts.net/doc/6071/tdnet/1806208/00.pdf
(ウェブサイト上と同じPDFファイル)
2020年4月10日
株式会社IBJ
(訂正)「株式会社ツヴァイ株券等(証券コード
2417)に対する公開買付けの開始に関するお知らせ」の一部訂正に関するお知らせ
ttps://ssl4.eir-parts.net/doc/6071/tdnet/1815499/00.pdf
(ウェブサイト上と同じPDFファイル)
2020年4月25日
株式会社IBJ
株式会社ツヴァイ株券等(証券コード
2417)に対する公開買付けの結果及び子会社の異動に関するお知らせ
ttps://ssl4.eir-parts.net/doc/6071/tdnet/1819437/00.pdf
(ウェブサイト上と同じPDFファイル)
2020年3月11日
株式会社ツヴァイ
2021年2月期の配当予想及び株主優待制度廃止に関するお知らせ
ttp://www.zwei.co.jp/ir/library/2020/0311_03.pdf
(ウェブサイト上と同じPDFファイル)
2020年4月25日
株式会社ツヴァイ
株式会社IBJによる当社株券等に対する公開買付けの結果並びに親会社及び主要株主である筆頭株主の異動に関するお知らせ
ttp://www.zwei.co.jp/ir/library/2020/0425.pdf
(ウェブサイト上と同じPDFファイル)
2020年4月27日
株式会社ツヴァイ
代表取締役の異動に関するお知らせ
ttp://www.zwei.co.jp/ir/library/2020/0427.pdf
(ウェブサイト上と同じPDFファイル)
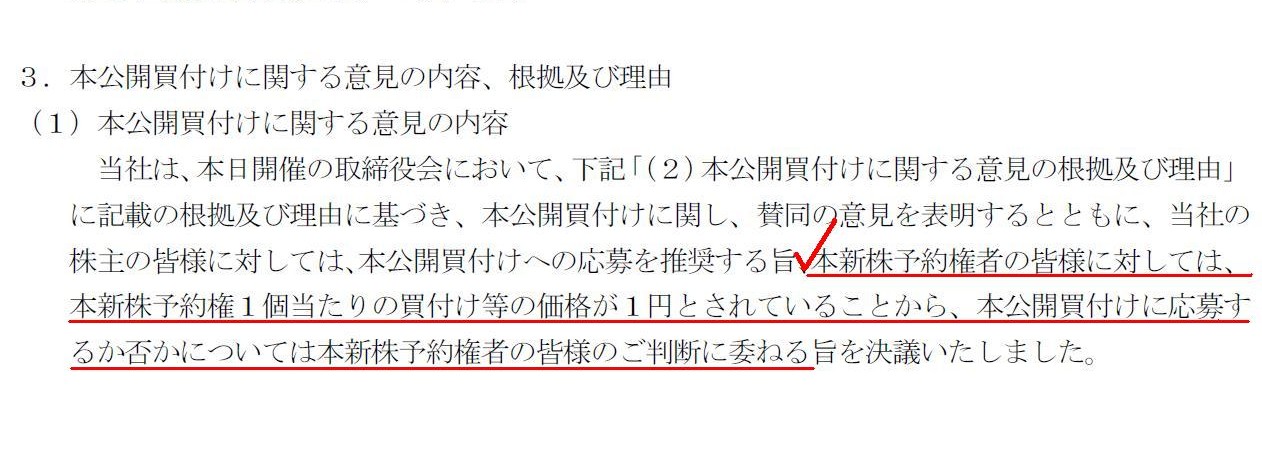
3. 本公開買付けに関する意見の内容、根拠及び理由
(1) 本公開買付けに関する意見の内容
(3/27ページ)
対象会社である株式会社ツヴァイは、株式会社IBJが実施する公開買付について、株主に対しては応募を推奨しているのですが、
新株予約権者に対しては新株予約権の買付価格が1円とされていることを理由に応募をするか否かについては
新株予約権者の判断に委ねる、という意見を表明しました。
確かに、買付価格が1円となりますと、経済的には応募を推奨することは寄附を推奨することと同じになってしまうため、
新株予約権者に対しては応募を推奨することはしなかった、という背景があるのだろうと思います。
ただ、公開買付者は対象会社を完全子会社化することを目的としていますし、
対象会社としては公開買付者の意向には賛同していることを踏まえますと、
どのような意見表明をすればよいかについては判断が難しいところがあるのだろうと思います。
また、この場合、対象会社の完全子会社化の成否は新株予約権者の応募にかかっているという言い方ができますので、
対象会社の経営陣から賛同を得るよりも対象会社の新株予約権者から賛同を得ることが完全子会社化の成否を左右します。
その意味では、公開買付者は、既存の支配株主同様、新株予約権者との間で公開買付応募契約を締結するようにするべきだ
(仮に新株予約権者が応募しないと言った場合は完全子会社化の達成が不可能な以上公開買付を見送るべきだ)、と思いました。
(2) 本公開買付けに関する意見の根拠及び理由
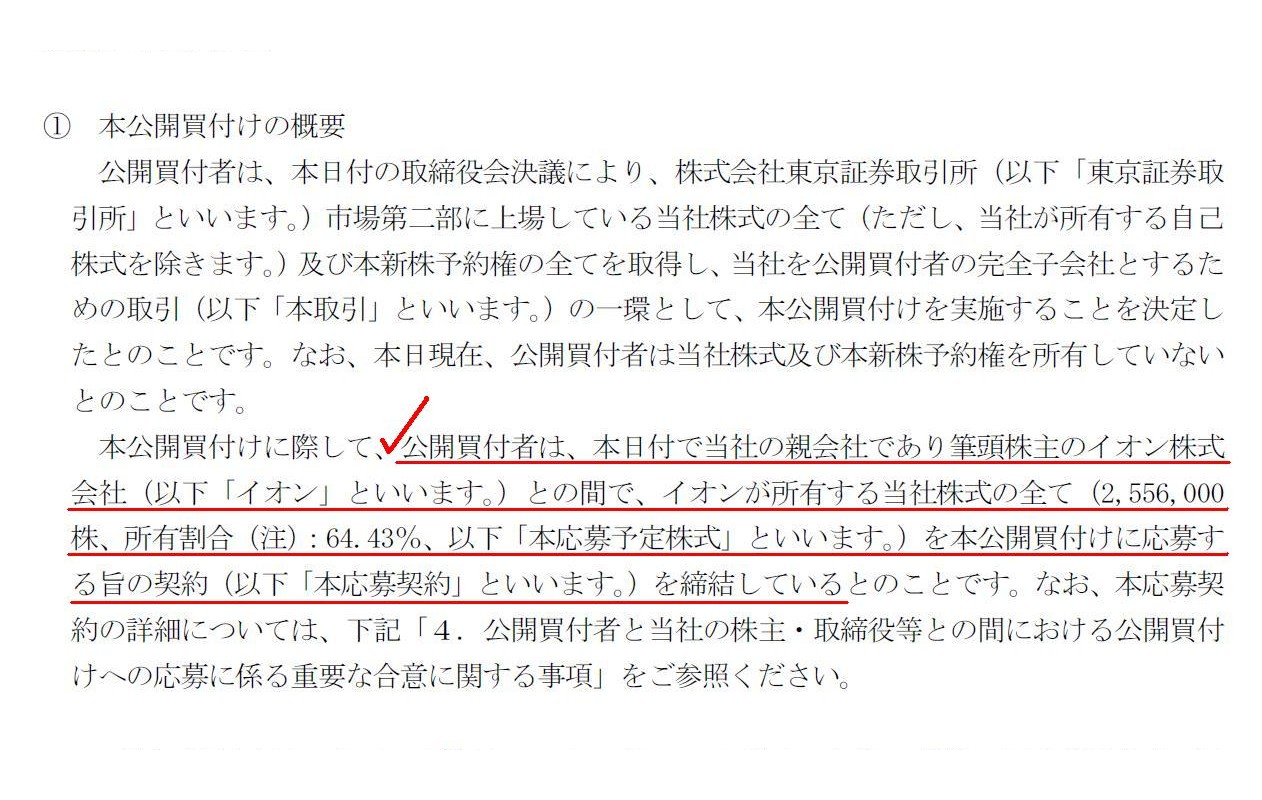
①本公開買付けの概要
(3/27ページ)
株式会社ツヴァイ株式の株主は、株式会社ツヴァイには64.43%を保有しているイオン株式会社という支配株主がいることを
前提に株式会社ツヴァイ株式を保有している、という言い方ができると思います。
つまり、株式会社ツヴァイ株式の既存株主は株式の3分の2を保有する支配株主がいることを気にはしていないと言えます。
そうしますと、このような場合、例えば買付予定数の下限が3分の2以上の場合に公開買付者に課されるいわゆる全部買付義務は
不必要であるという考え方もあるのかもしれないなと思いました(完全子会社化の可能性は従前からあったわけですから)。
確かに支配株主が変わると言えば変わるわけですが、例えば、Aが支配株主の場合は正当な価格で完全子会社化が行われるが
Bが支配株主の場合は不当な価格で完全子会社化が行われ得る、という考え方は証券制度上そもそもおかしいように思いました。
Concerning a tender offer, at least each and every holder of a share option must be friendly to a tender offerer.
公開買付に関して言えば、少なくとも各新株予約権者いずれも皆が公開買付者に友好的でなければなりません。
A shareholder of a Zwei Share has held the Share
on a presupposition that
Zwei has had a controlling shareholder which has owned 64.43 Percent.
ツヴァイ株式の株主は、ツヴァイには64.43パーセントを所有している支配株主がいるということを前提に
株式を保有してきているのです。
【コメント】
紹介している統治改革についての記事を読んで、「全体を通しておかしなことが書かれているな。」と私は思いました。
会社を設立するのは確かに出資者(設立時株主)ですし会社運営の枠組みを作り上げるべきなのも確かに投資家(株主)
であるわけですが、より証券制度の文脈においては企業統治を成し遂げるのは他ならぬ企業自身(取締役)であるはずなのです。
記事では、「企業の株主(構成)がこうであれば望ましいのだが。」という主張がなされていますが、少し的外れだと私は考えます。
会社制度同様、証券制度においても会社において「コーポレート・ガバナンス」が機能しているのは証券投資の前提である
という見方もできるのかもしれないな(事後的な株主(構成)の変更に期待をするのは間違いだ)と私は記事を読んで思いました。
What you call a "corporate governance" means, to put it simply, "being
independent of shareholders."
That is to say, if a company is dependent on
"who a shareholder is,"
such situation indicates that the company doesn't
build up a "corporate governance."
A company operates its business on a
presupposition that its shareholders doesn't monitor it.
A company operates
its business utterly the same whoever becomes a shareholder,
that is a
"corporate governance" in a true sense.
In a context of a "corporate
governance," it is not a shareholder but a company itself that governs the
company.
It is true that a company may have a conversation with its
shareholders
but, at least, a company must be able to operate its business
even without any advice from its sharaholders.
Actions taken by a company's
shareholders on the company are not a "corporate governance."
A series of
those actions may be one of the "investing activities of a shareholder"
but
is not at least a "corporate governance of a company" (One solution is, after
all, a "fiduciary duty," I suppose.).
いわゆる「コーポレート・ガバナンス」というのは、簡単に言えば、「株主に依存しないこと」なのです。
すなわち、仮に会社が「誰が株主なのか」に依存をしているとするならば、
そのような状況というのはその会社は「コーポレート・ガバナンス」を構築していないということを表しているのです。
株主は会社を監視しないということを前提に会社は事業を営むのです。
誰が株主になろうが会社は全く同じように事業を営む、それが真の意味の「コーポレート・ガバナンス」です。
「コーポレート・ガバナンス」という文脈においては、会社を統治するのは株主ではなく会社自身なのです。
確かに会社は株主と対話をしても差し支えないのですが、
会社は少なくとも株主からの助言は一切なくても事業を営むことができなければならないのです。
会社に迫る会社株主の行動は「コーポレート・ガバナンス」ではないのです。
一連のそれら株主行動は「株主の投資活動」の1つなのかもしれませんが、
少なくとも「会社のコーポレート・ガバナンス」ではないのです(1つの解決策は結局「受託者責任」なのだと思います)。